Wohnkosten dürfen höchstens einen Drittel eures Bruttoeinkommens ausmachen. Gerechnet wird aber nicht mit dem heutigen Zins, sondern mit 5 %.
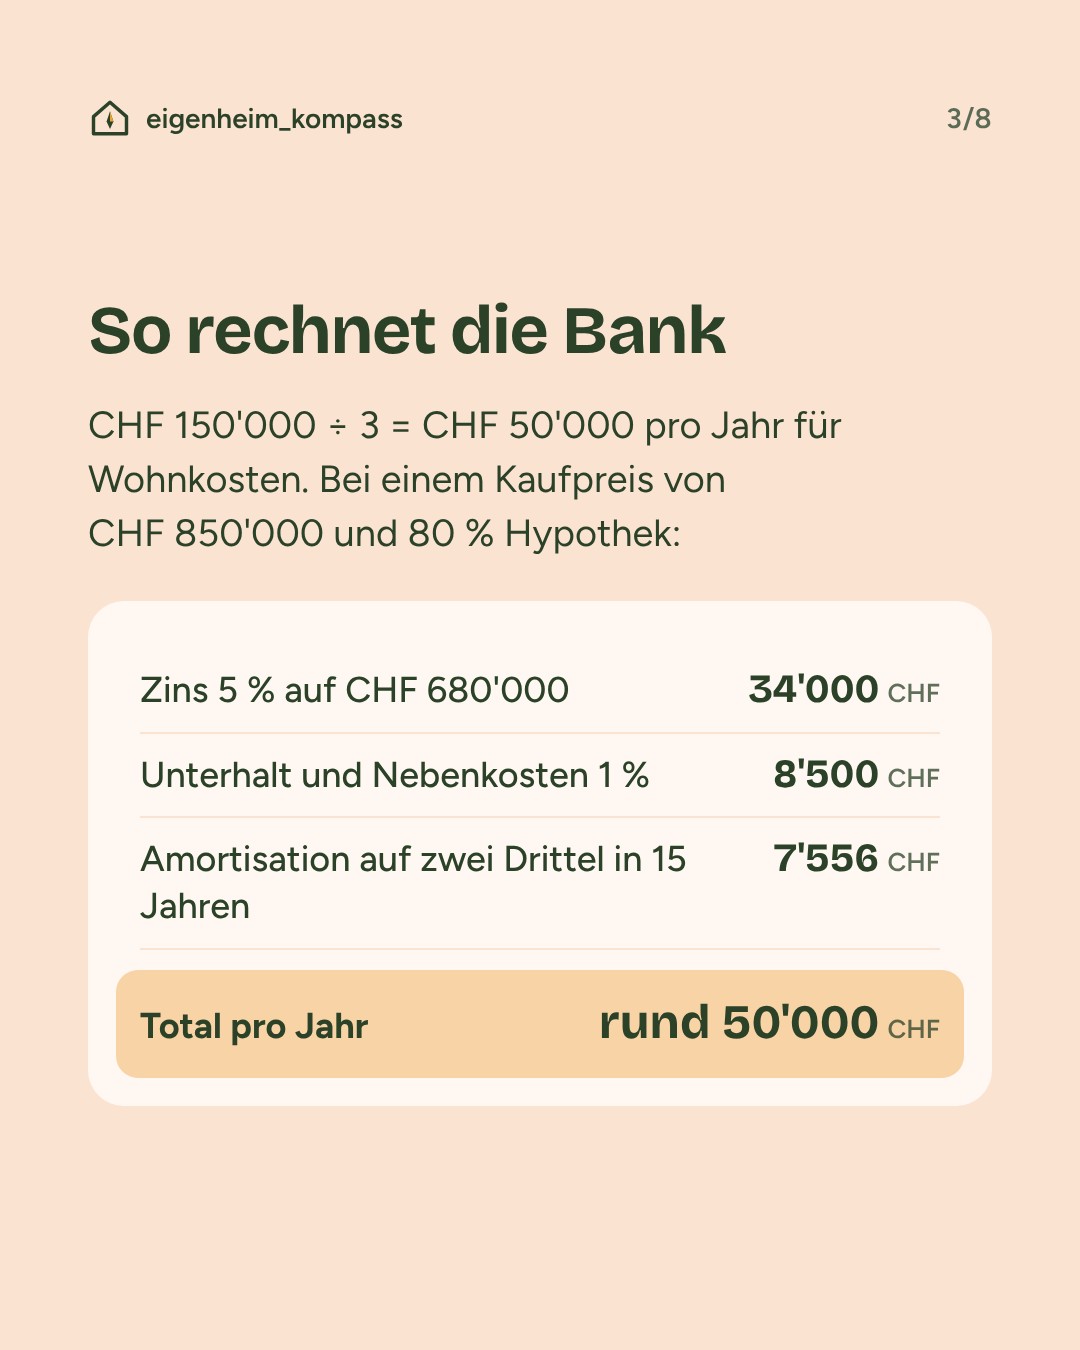
So rechnet die Bank
CHF 150'000 ÷ 3 = CHF 50'000 pro Jahr für Wohnkosten. Bei einem Kaufpreis von CHF 850'000 und 80 % Hypothek:
| Zins 5 % auf CHF 680'000 | 34'000 CHF |
| Unterhalt und Nebenkosten 1 % | 8'500 CHF |
| Amortisation auf zwei Drittel in 15 Jahren | 7'556 CHF |
| Total pro Jahr | rund 50'000 CHF |
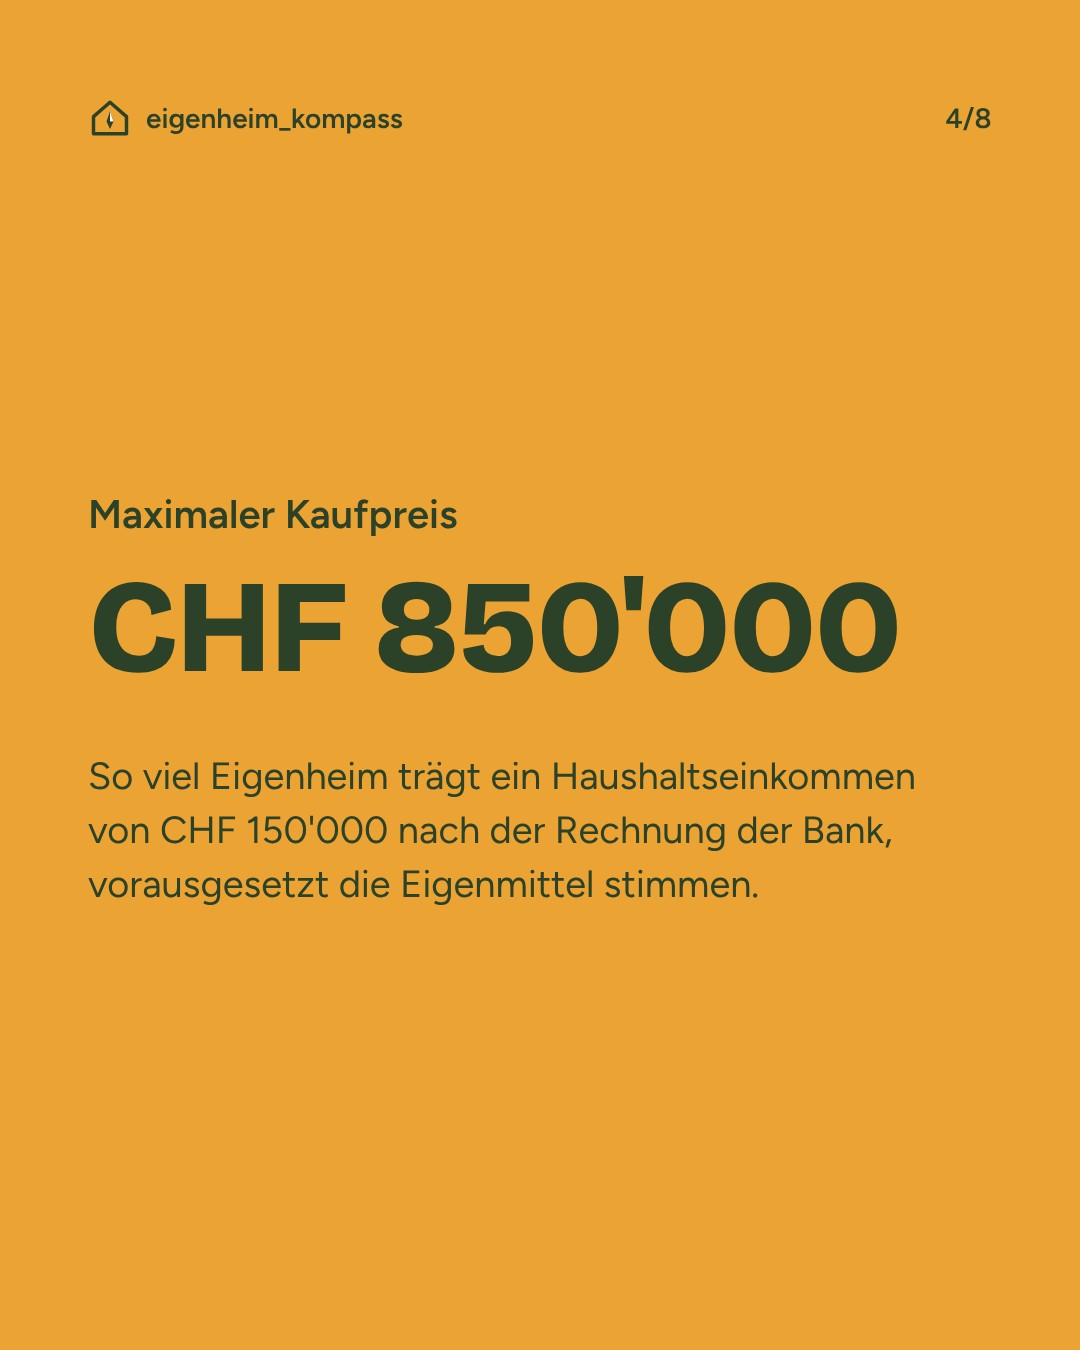
So viel Eigenheim trägt ein Haushaltseinkommen von CHF 150'000 nach der Rechnung der Bank, vorausgesetzt die Eigenmittel stimmen.
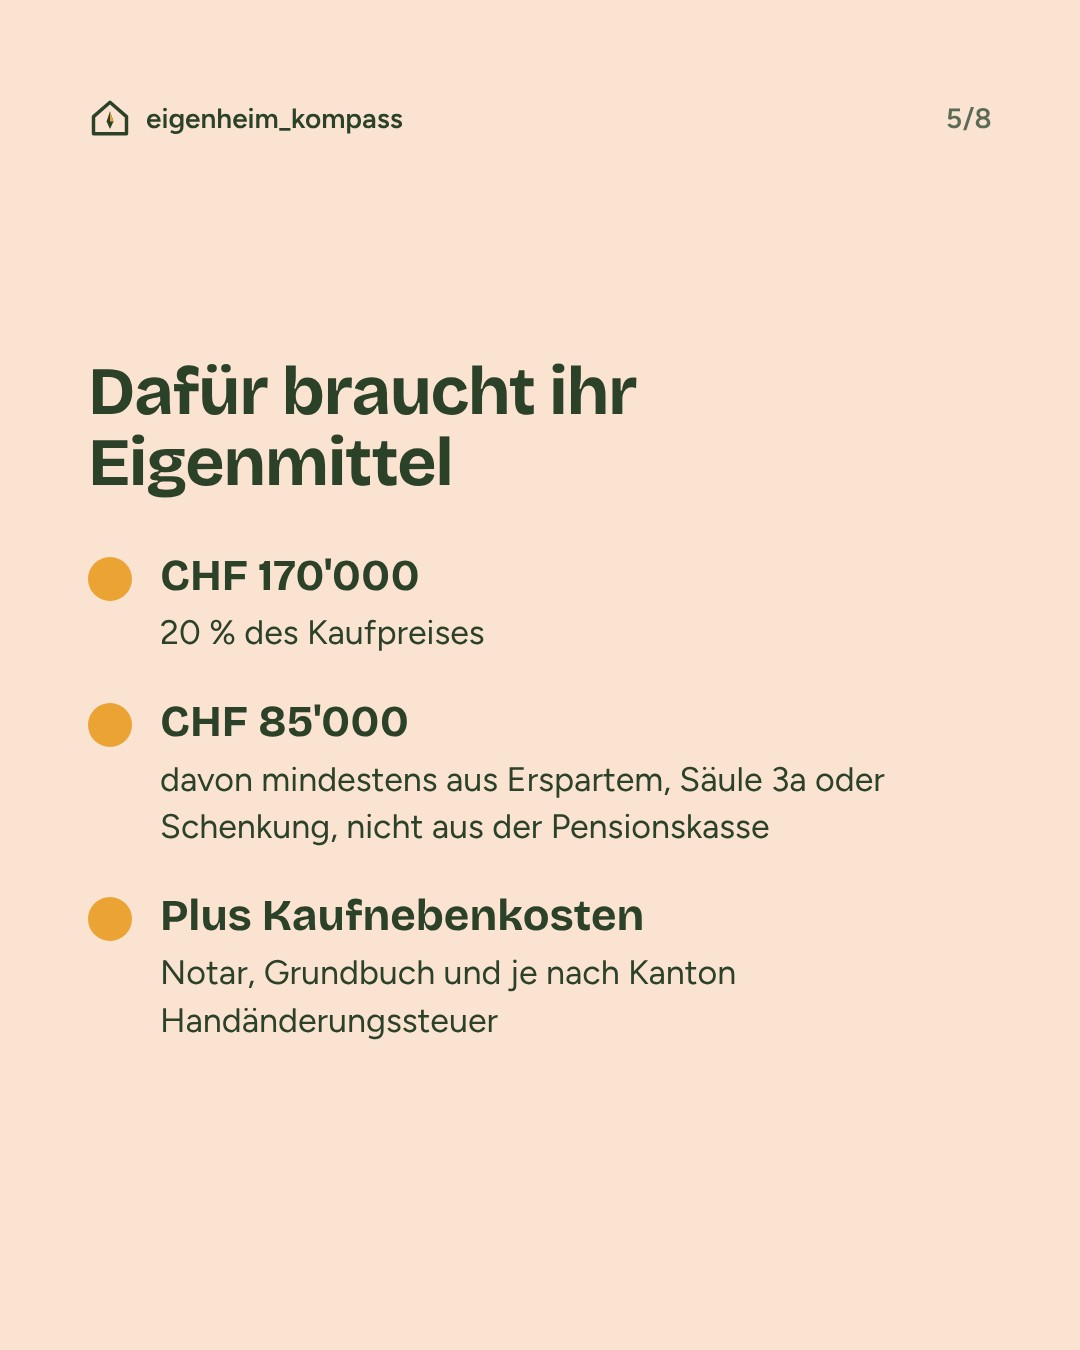
Dafür braucht ihr Eigenmittel
- CHF 170'00020 % des Kaufpreises
- CHF 85'000davon mindestens aus Erspartem, Säule 3a oder Schenkung, nicht aus der Pensionskasse
- Plus KaufnebenkostenNotar, Grundbuch und je nach Kanton Handänderungssteuer
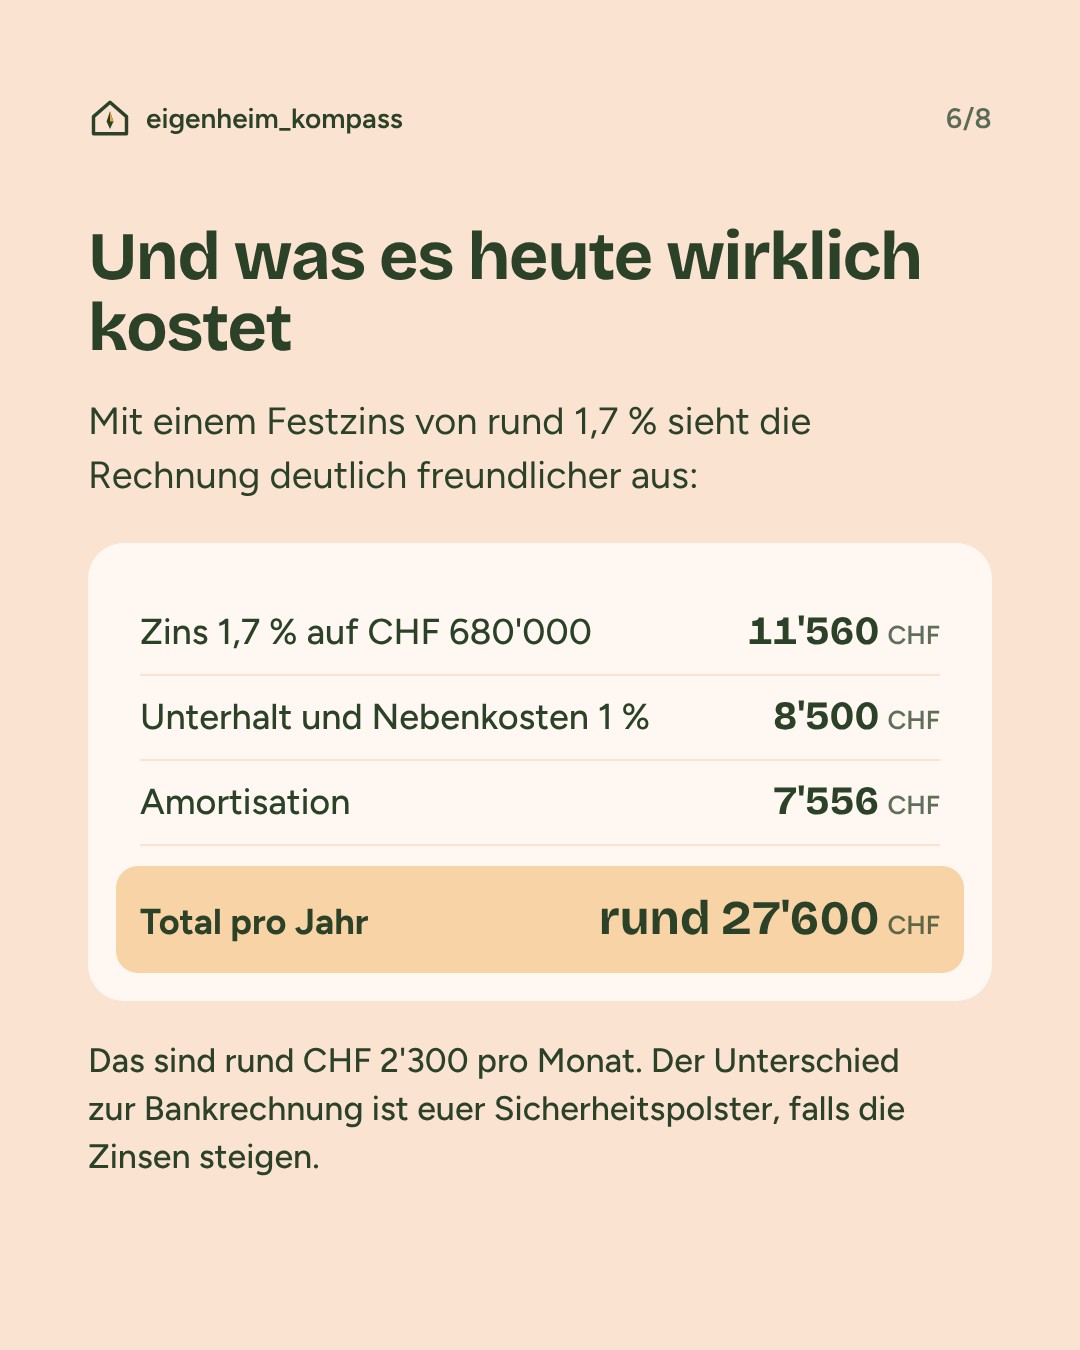
Und was es heute wirklich kostet
Mit einem Festzins von rund 1,7 % sieht die Rechnung deutlich freundlicher aus:
| Zins 1,7 % auf CHF 680'000 | 11'560 CHF |
| Unterhalt und Nebenkosten 1 % | 8'500 CHF |
| Amortisation | 7'556 CHF |
| Total pro Jahr | rund 27'600 CHF |
Das sind rund CHF 2'300 pro Monat. Der Unterschied zur Bankrechnung ist euer Sicherheitspolster, falls die Zinsen steigen.
Drei Hebel, wenn es knapp wird
- Mehr EigenmittelJeder zusätzliche Franken senkt die Hypothek und damit die Kosten in der Bankrechnung.
- Beide EinkommenBanken rechnen das Einkommen beider Partner mit, sofern es stabil ist.
- Lage oder GrösseEin Zimmer weniger oder zwei Bahnstationen weiter macht oft den Unterschied.
Wie sieht es bei euch aus?
Rechnet eure eigenen Zahlen im kostenlosen Tragbarkeitsrechner durch. Er rechnet wie die Bank und zeigt euch auch die echten Monatskosten.
Vereinfachte Rechnung. Banken rechnen im Detail leicht unterschiedlich. Keine Finanzberatung.
Quellen
Als Karussell auf Instagram
Folgt uns auf Instagram @eigenheim_kompass für täglich neues Wissen.